


很多朋友在开始创业时,公司只有法人一个人,这种情况下可以不发工资、不交社保吗?如果没有业务,能一直做零申报吗?会不会违规?
可以,但是要满足特定的条件。注意:是特定条件!
一、法人与公司不存在劳动关系,即不在公司工作的
根据公司法第13条的规定:“公司法定代表人依照公司章程的规定,由董事长、执行董事或者经理担任,并依法登记。”
但在现实生活中,存在个别公司聘用外部人担任公司法定代表人的情形。在这种情况下,法人与公司之间没有实质的劳动关系,公司自然没有强制性发工资的义务,可以不发放工资。同样,为特定事项而授权产生的法人代表,经本人同意,也可以不发工资。
二、公司法人为退休返聘人员的
《劳动合同法实施条例》第二十一条规定:“劳动者达到法定退休年龄的,劳动合同终止。”
劳动合同法第四十四条规定:“劳动者开始依法享受基本养老保险待遇的,劳动合同终止。”
也就是说,公司与退休人员签订的合同不属于劳动合同,属于劳务合同,公司无需为其缴纳养老、医疗等社会保险。
但请注意:根据2026年7月1日起施行的《超龄劳动者基本权益保障暂行规定》(人社部令第56号),用人单位必须为超龄劳动者(含退休返聘人员)参加工伤保险并缴纳工伤保险费。这是新规带来的重大变化,企业务必遵守,否则一旦发生工伤事故,企业将面临全额自担赔偿的风险。
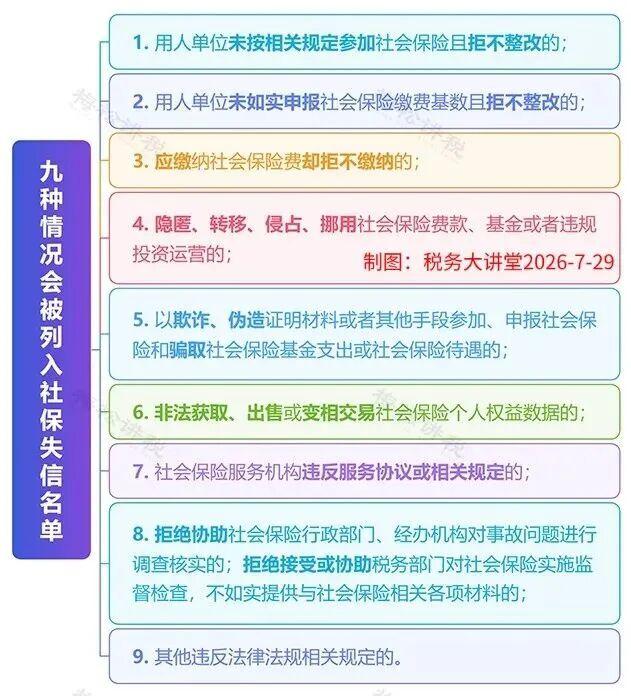
社保入税后,社保、个税、工资三者的数据实现“同源比对”,加之金税四期全面上线,税务系统的智能监控能力已覆盖至社保缴纳领域。企业缴费基数是否足额、参保人数是否一致,系统均可自动比对、实时预警。在此背景下,企业唯有及时跟进政策动态、如实申报缴纳,才能有效规避风险。
分成两种情况分析。
一、公司没有工资支出,即工资支出为0
这种情况存在于很多初创公司中。如果企业没有员工(包括法人),那么相应的也就没有工资支出,这时候零申报个税是没有问题的。此外,企业出现正常的停工(比如东北地区冬季户外无法施工)导致员工无法发工资的,企业也可以根据实际情况零申报工资。
但是,如果企业连续12个月(或者更久)零申报工资,可能会面临税务机关的稽查。比如企业法人长期申报0元工资,会被税务局怀疑是否以报销个人费用的方式偷逃个税。没有业务可以有,但长期“零工资”却总有“公司支出”,这在逻辑上是说不通的。
二、公司有工资支出,但不纳税(即个人所得税应纳税所得额=0)
自从个税起征点调到5000元后,有些公司就利用起征点调节工资数,比如应纳税所得额为5500元,但因为起征点的原因,申报个税时以5000元申报。
提醒大家:工资发多少就申报多少,不要人为调节,否则长期财务报表数据与社保申报数据不一致,会引起税务机关的注意,从而成为重点监管对象。
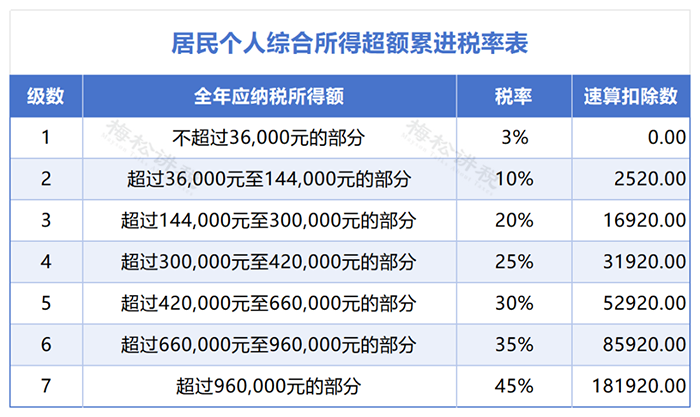
附:个人所得税税率表
金税四期下的“三个绝对不能踩的坑”:
说到这里,必须重点强调一下当前金税四期的监管力度。连续三个月零申报的企业会被自动智能预警,以下3个坑绝对不能碰:
虚假零申报:法人从公司拿钱“借而不还”,或用公司账户支付个人消费,却做个税零申报。此类行为会被视同分红,需“补缴20%个税+滞纳金+罚款”。
不实零申报:工资未达个税起征点(如每月4000元),却直接做零申报。正确做法是如实申报实际收入,长期不实零申报会被系统标记异常。
收入与人力成本不匹配:公司有持续开票收入(如每月10万元以上),却长期零申报工资。大数据会判定“人力成本异常”,直接触发税务稽查。
很多老板混淆“违规零申报”和“合规零申报”,税务局对企业零申报有明确的判断标准:在纳税申报所属期内,应纳税所得额或计税依据为0,可做零申报。
各税种合规零申报要求如下:
1、增值税零申报
小规模纳税人应税收入为0;一般纳税人当期无销项税额,且无进项税额(或进项税额全部留抵,应纳税额为0)。
2、企业所得税零申报
纳税人当期未开展经营活动,或开展经营活动但应纳税所得额为0。
3、其他税种零申报
计税依据为0时可零申报,例如增值税零申报时,随增值税、消费税附征的城市维护建设税、教育费附加可免于零申报。
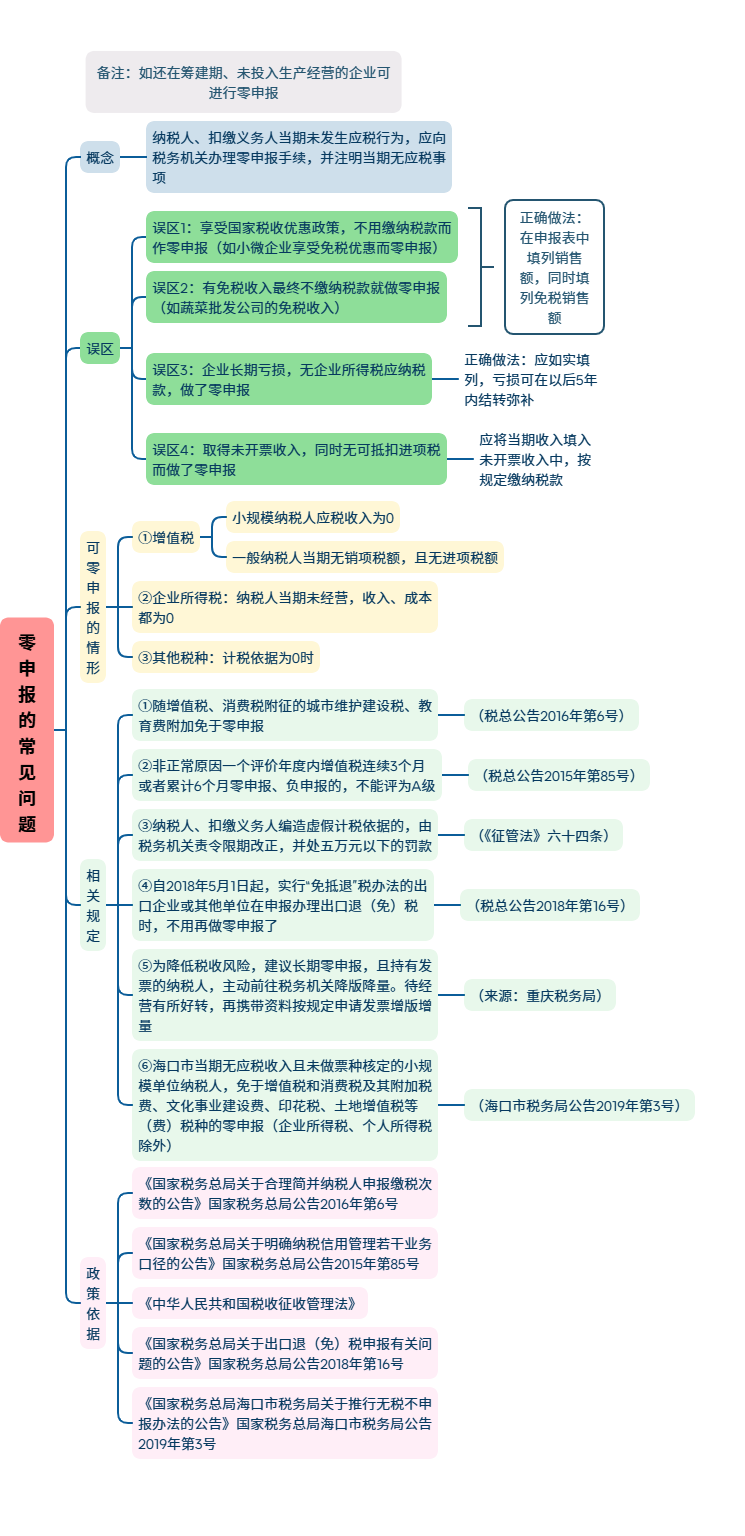
附零申报常见问题答疑:
04 长期零申报的四大影响
企业若长期做个税零申报,且无合理理由(如筹建期、停业期),会面临多重监管处罚,后果严重:
| 下一篇:西安本土头部财务公司推荐-西安华安财税事务所有限公司 |


