


公司不经营了,营业执照放着不管可以吗?当然不行,你可能会面临以下风险:
公司法人主体不会自动消失,放着不管,逾期申报、工商年报漏报、地址失联——随便哪条触发,都可能把股东和法定代表人拖进信用黑名单,连坐新公司设立、贷款、招投标。
第一种:停业闲置,没有实际业务
公司已停止经营,没有收入,不用开发票,也没有后续业务规划。但只要不注销,仍然需要按期报税、做工商年报、税务年检以及地址维护。长期搁置,特别容易触发经营异常。
第二种:营业执照已被吊销
有人以为吊销就等于注销,实际上两者完全不是一回事。吊销只是取消经营资格,但法人主体依然存在。吊销执照不及时转注销,股东和法定代表人仍要承担税务清算、债务清偿的责任,还可能被列入严重失信名单,影响新公司设立、招投标、银行贷款等。
第三种:持续亏损,资不抵债
公司长期亏损、负债多、现金流断裂,没有资金继续运营,也没有融资或转型方案。继续存续只会持续产生债务,一旦出现纠纷,股东可能要实缴出资来清偿债务。尽早注销,能合理隔离股东个人资产风险。
第四种:营业执照期限到期,不再经营
公司章程约定的经营期限到期后,股东决议不再继续经营的,建议主动注销。不主动注销也不续期,可能被市场监管部门列入异常,影响主体信用。
第五种:股权或股东纠纷严重
公司有多个股东,且股东之间矛盾无法调和,导致无法正常报税、年审、开展经营,也不好转让。长期僵持,特别容易引发诉讼或税务预警,严重的还会牵连全体股东信用。
第六种:资质失效,无法开展主营业务
行业资质或许可证到期后无法续办,主营业务无法开展,又没有其他业务可做。留下一个空壳公司,没有收益却要持续维护工商税务,很不划算。
如果公司有以上六种情况,建议尽早注销。拖延注销可能带来税务风险(如逾期申报)、信用风险以及追责风险——公司存在债务或欠税时,股东需要在认缴范围内承担清偿责任。
近期,市场监管总局等六部门联合发布《企业注销指引(2025年修订)》。要点如下:(咨询热线:18161893115)
1、首创强制注销,清理“僵尸企业”
新规最具突破性的变化是引入了强制注销制度。对于那些被吊销、责令关闭或撤销后,满3年仍不注销的公司,登记机关可依法强制注销其登记资格。
2. 九类注销难题,官方给出明确解决路径
针对股东失联、执照吊销、证章遗失、无法自行清算等长期困扰企业的注销堵点,新规逐一明确处置方案,注销不再“卡壳”。
3. 清算义务人变更:从股东转为董事
公司的清算义务人主体明确调整为“董事”(公司章程另有规定的除外)。这意味着,若公司需要清算,董事负有首要组织责任;如因未及时履职导致损失,董事可能需承担赔偿责任。
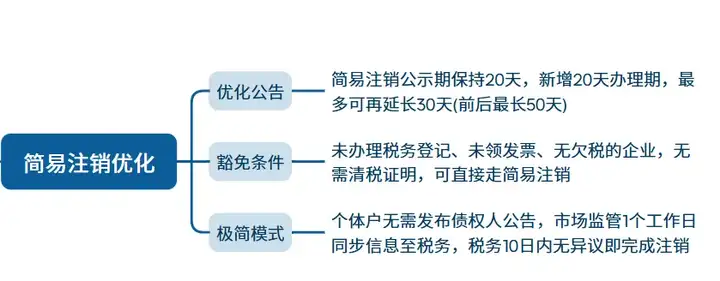
4. 简易注销大优化,个体户享受“极简模式”
5. 新增税务预检,注销前先“体检”
服务前置:推出税务注销预检服务,帮助企业提前排查未办结事项。
划清底线:明确土地增值税清算、企税汇缴、社保欠费结清等事项,必须在注销前完成。
6、衔接新法,注销“一件事”一站办
对接2024年新《公司法》及《公司登记管理实施办法》,新增企业注销登记 “一件事” 办理流程,税务、市监、社保、海关、银行等联动办理,退出更高效。
注销是公司退出市场的最后一道关口,也是财务合规的“终极考验”。相关会计科目必须清零,资产变现或核销,负债结清或转销。以下逐一拆解处理要点和税务风险。
一、资产类科目(公司“家底”的处理)
资产清零的核心原则只有一条:能卖的卖,不能卖的报废,分给股东的视同销售。以下4类资产的合规处理路径依次展开。
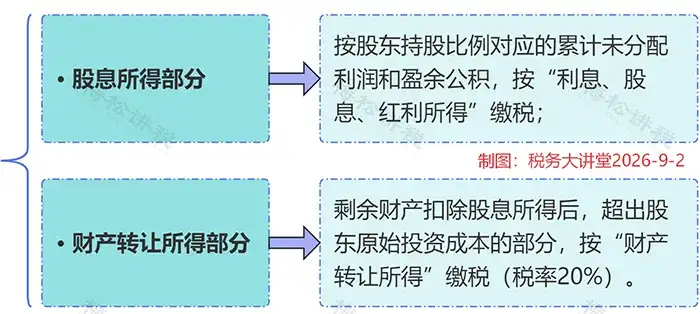
分配给股东的剩余财产,自然人股东需缴纳20%个人所得税,但计算方式有讲究:
切勿将余额直接转给股东了事,没有合规清算程序,税务机关可能认定为偷税。
2. 应收账款/其他应收款
说完“现金”,再说“欠款”。应收款项必须积极催收,确实无法收回的,应做坏账损失处理,并留存确凿证据(法院判决、对方破产裁定、催收记录、工商注销证明等),否则税务机关可能不认可损失,要求补缴企业所得税。
特别风险:股东或关联方借款长期挂账,若在纳税年度终了后既未归还,又未用于企业生产经营,税务机关将视同对股东的分红,依法追缴20%个人所得税(依据财税〔2003〕158号文)。
3. 存货(原材料、库存商品、在产品)
应收款是“账面上”的钱,存货则是“仓库里”的物。存货比应收款更棘手——实物摆在那里,没法“说没就没”,必须通过以下合规路径处理:
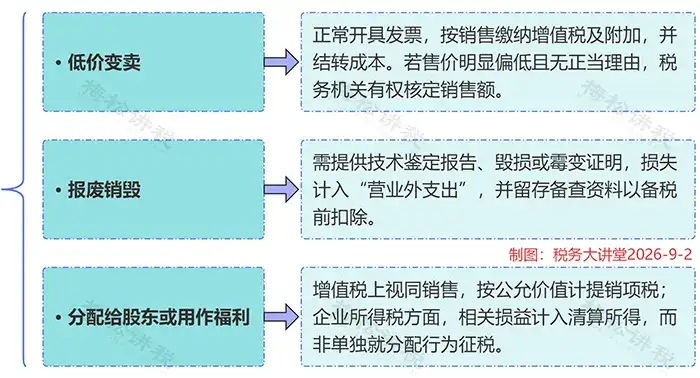
4. 固定资产/无形资产
存货之外,公司往往还持有设备、车辆、专利等长期资产。处理逻辑与存货一致,只是在税务细节上略有差异。
变卖需缴纳增值税;报废需提供鉴定报告;分配给股东同样视同销售,需注意不同资产类型(动产、不动产、无形资产)对应的增值税税率差异。
二、负债类科目(公司“欠债”的结清)
资产清完了,接下来就是负债。资产处理不当可能被稽查,但负债处理不当,注销流程可能直接卡住。以下是必须结清的3类负债:
欠供应商或其他单位的款项,原则上必须清偿。若因债权人注销、破产或确实无法联系等原因确实无法支付,则不可直接冲销。
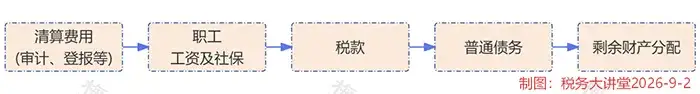
根据《企业所得税法实施条例》第二十二条,无法支付的应付款项应并入企业当期收入,计算缴纳企业所得税。
2. 应付职工薪酬
工资、奖金、经济补偿金及社保公积金属于第一清偿顺位,必须全额结清,并完成社保减员和公积金封存手续。若留有余额却注销,劳动监察部门将追究责任。
3. 应交税费
所有增值税、附加税、印花税、企业所得税及可能产生的滞纳金,必须全部缴清,并取得完税证明。哪怕一分钱的欠税,都会阻碍注销流程。
三、所有者权益与损益类科目
负债结清之后,剩下来的权益类科目如何归零?这一部分涉及股东切身利益,尤其要注意税务口径。
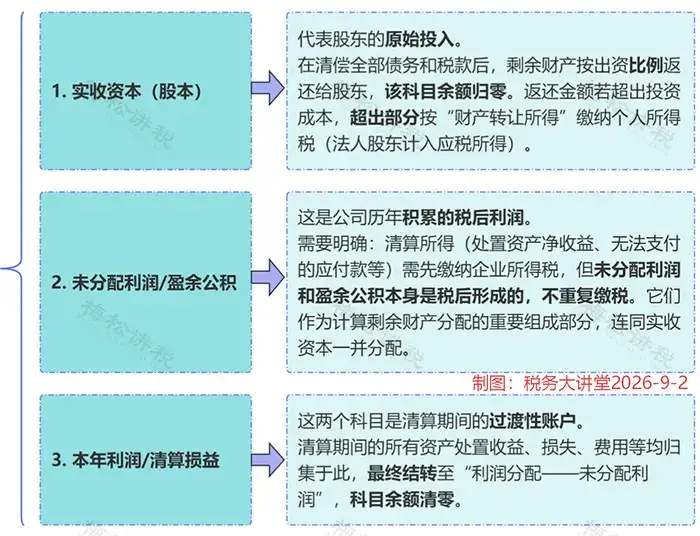
科目清完,税务清税通过,接下来就是走正式流程。
| 下一篇:电商主播注册个体好还是公司好?在税务处理上有什么区别? |


