


已计提工资但未实际发放,可以先报个税吗?这样操作,不会有什么风险?今天统一答复下:
实务中,很多企业因资金周转困难延迟发放工资。这种情况下,个税到底该在“计提月份”报,还是在“实际发放月份”报?浙江税务8月4日给出了明确答复,核心遵循四个字:收付实现制!
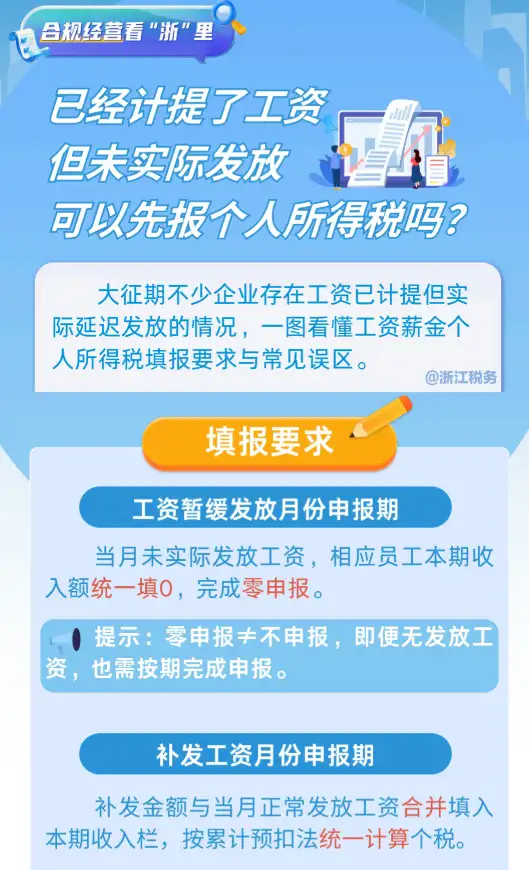
为方便你快速对照操作,直接看下面这张场景指引表:
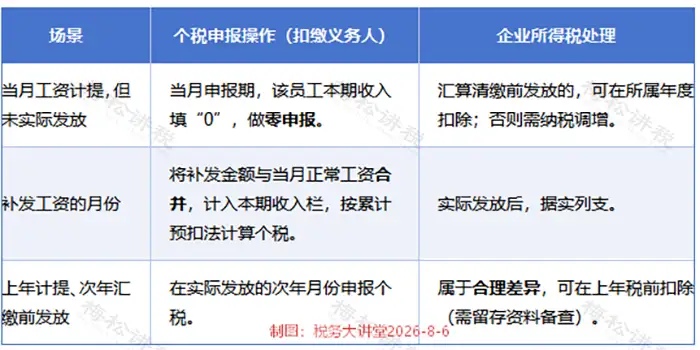
一句话总结操作铁律:没发工资,就没有应税收入,不产生扣缴义务,个税申报必须与工资实际发放同步。
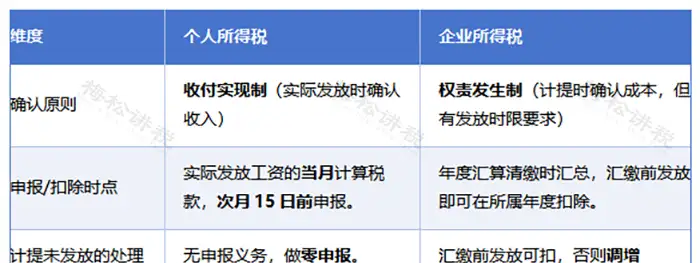
1. 个税遵循“收付实现制”
根据《国家税务总局关于发布<个人所得税扣缴申报管理办法(试行)>的公告》(国家税务总局公告2018年第61号)第六条明确规定:
扣缴义务人向居民个人支付工资、薪金所得时,应当按照累计预扣法计算预扣税款,并按月办理扣缴申报。
关键点在于“支付时”——纳税义务发生时间以实际发放为准,与工资属于哪个月份(所属期)无关。
2. 企业所得税遵循“权责发生制”
企业所得税对工资的扣除遵循权责发生制,即属于当期的成本费用,不论是否支付,都可计入当期。但有一个硬性截止时间:必须在次年5月31日汇算清缴结束前实际发放,否则需要做纳税调增。
为了让你更清晰地理解两个税种的底层逻辑差异,可以参考下表:
注不少企业为了“省事”或担心申报表比对异常,选择按计提金额提前申报。虽然最终累计收入看似一致,但这种操作违反了“收付实现制”的基本原则,且风险暴露概率极高。
风险1:导致员工汇算多缴税,引发投诉举报
若员工同时在其他公司有收入,企业提前申报的未发工资会拉高其综合所得累计收入,触发税率跳档,导致员工汇算时额外补税。员工可通过个税APP查询收入明细,发起异议申诉甚至举报,企业将被税务核查。
风险2:企业申报数据异常,触发税务预警
税务机关会重点比对企业所得税税前扣除的工资总额与个税系统申报的累计收入:
• 提前申报会导致个税收入大于实际发放工资,形成异常差异;
• 一旦触发预警,税务机关将要求企业提供银行流水、工资表等资料进行书面解释。
风险3:改变纳税义务发生时间,涉嫌虚假申报
未发放工资先报个税,属于未按规定如实申报,违反《税收征收管理法》中「如实申报」的规定,税务机关可责令企业更正申报,情节严重的,对扣缴义务人处应扣未扣税款50%以上3倍以下罚款。
结合最新政策,针对实务中工资薪金相关的财税高频问题,统一解答如下,覆盖个税申报、企业所得税扣除、风险责任等核心要点:
01 计提了工资就要申报缴纳个税吗?
答:不需要。工资薪金个税遵循收付实现制,仅在实际发放时产生扣缴申报义务,计提未发放的工资无个税申报要求,只需做零申报即可。
02 计提未发放的工资,能否在企业所得税税前扣除?
答:符合条件即可扣除。当年计提的工资,只要在次年5月31日企业所得税汇缴前实际发放,即可在工资所属年度税前扣除;若汇算清缴结束后仍未发放,需做纳税调增处理。
03 计提的工资薪金,税前扣除需满足哪些条件?
答:四个条件必须同时满足,缺一不可:
①工资已实际发生(已计提且在汇算期内发放);
②属于合理的工资薪金(符合行业水平、有规范的工资制度、非为避税而制定);
③已依法履行全员全额扣缴个税义务;
④与员工任职受雇直接相关(如岗位工资、绩效工资等,辞退福利除外)。
04 劳务派遣用工费用,能否按工资薪金税前扣除?
答:分情况判定:
①直接支付给劳务派遣公司的费用:作为「劳务费支出」扣除,不得计入工资薪金总额;
②直接支付给劳务派遣员工个人的费用:其中属于工资薪金的部分,可按工资薪金支出扣除,属于职工福利费的部分,按福利费扣除标准(工资薪金总额14%)扣除。
05 企业未按规定扣缴工资薪金个税,有哪些法律责任?
答:双重责任,补缴+罚款:
①税务机关向纳税人追缴未缴的税款;
②对扣缴义务人(企业)处应扣未扣、应收未收税款50%以上3倍以下罚款;
③若情节严重,将纳入企业纳税信用评价,降低信用等级,影响发票领用、税收优惠享受等。
06 支付给员工的所有款项,都属于工资薪金吗?
答:并非全部。以下常见支出不属于工资薪金,个税与企业所得税扣除口径不同:
①辞退福利:企业因解除劳动关系支付的一次性补偿金,不属于工资薪金,个税按「解除劳动合同一次性补偿金」政策单独计算,企业所得税按「职工福利费」或「营业外支出」扣除;
②独生子女补贴、差旅费津贴:属于免税福利,不计入工资薪金个税申报收入;
③劳保用品、集体福利:如防暑降温用品、员工食堂餐费,不属于工资薪金,按职工福利费扣除。
| 上一篇:西安进出口退税办理难点及避坑指南来了!2026年最新,速速关注起来 |
| 下一篇:合规账与传统代账相比有什么优势?西安哪里可以做?具体怎么收费? |


