


不是没开发票,做了未开票收入税务局也要罚款?这到底是怎么回事?未开票收入该如何申报,才合法合规?今天一次性讲清楚。
问题:
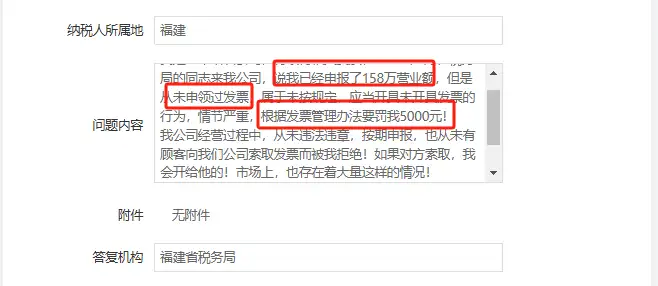
我是一个培训公司,有取得相关资质,2022年8月,税务局的同志来我公司,说我已经申报了158万营业额,但是从未申领过发票,属于未按规定,应当开具未开具发票的行为,情节严重,根据发票管理办法要罚我5000元!
我公司经营过程中,从未违法违章,按期申报,也从未有顾客向我们公司索取发票而被我拒绝!如果对方索取,我会开给他的!市场上,也存在着大量这样的情况!
请问,这处罚是否合理?
国家税务总局福建省12366纳税服务中心答复:
您好!您提交的问题已收悉,现针对您所提供的信息回复如下:
一、根据《中华人民共和国发票管理办法》(中华人民共和国国务院令第587号)规定:“第三十五条 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收:
(一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的;
……”
因此,应当开具而未开具发票或者未按照规定的时限开具发票,由税务机关责令改正,可以处1万元以下的罚款。
注:这个案例,实务中很少见。目前看到的只是12366的答疑,并没有看到相关的行政处罚书。实务中,一般情况下,只要你申报纳税了,税务局是不会较这个真的。
但是,未开票收入确实有很大的风险,处理不当,极易成为税务稽查的导火索。尤其是在2026年《增值税法》及其配套实施细则正式落地后,税收征管全面迈入“以数治税”的新阶段!
与其等系统预警后被约谈、稽查,不如现在就搞清楚未开票收入的合规处理红线。
2.《中华人民共和国增值税法实施条例》第三十九条规定:
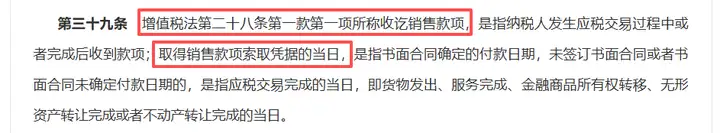
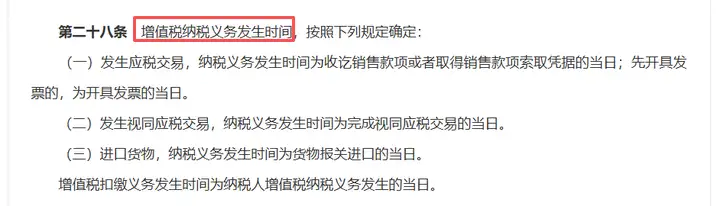
根据上述条款,我们厘清了一个核心原则:开票不是纳税的前提,纳税义务发生时间才是。 只要应税交易已完成、款项已收讫或取得索取凭据,无论是否开具发票,都必须按时申报。
那么,具体到实务中,哪些情形必须申报未开票收入呢? 我们把它归为三类,您可以直接对照自身业务:
第一类:客户不要票,但钱已进账的正常销售
这是最普遍的情形。面向个人消费者或零星散客的销售(如餐饮、零售、居民维修、美容美发等),客户不索要发票是常态。但只要您收讫款项或取得索取销售款的凭据,纳税义务就已发生——开不开票,跟纳不纳税,是两码事。
第二类:没有“销售”之名,但税法“视同”应税的交易
有些业务看起来不像“销售”,比如将自产货物用于员工福利、无偿赠送他人、无形资产或不动产的无偿转让等。根据《增值税法》第五条,这些行为属于“视同应税交易”——税法上视同您已经卖了,即使没开发票、没收一分钱,也必须确认未开票收入并申报纳税。
典型场景包括:
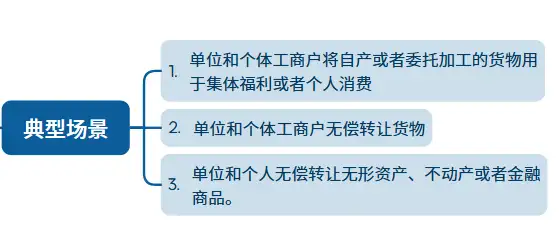
根据《中华人民共和国增值税法》第五条,以上情形属于视同应税交易,即使没有开票,也需要申报未开票收入。
第三类:预收款已收,但发票未开,纳税义务已先行触发
这类最容易被忽视。有些业务,钱已经收到(或合同约定的付款日已到),但发票还没开——此时纳税义务已经发生,必须按未开票收入先行申报。
具体来说,以下情形需特别注意(依据财政部 税务总局公告2026年第13号):
(一) 长周期货物(生产工期超12个月)
适用对象:大型机械设备、船舶、飞机等。
税收规则:纳税义务发生时间为收到款项或者书面合同确定的付款日期的当日。
就是说,哪怕货还没造完、发票还没开,只要钱收到了或到了付款日,就得先申报。
(二) 先收款、后分次提供的服务
适用对象:会员卡、年费订阅、长期咨询服务等预付费服务。
税收规则:以首次提供服务的实际开始当日和合同约定的当日,按照孰先原则确定纳税义务发生时间,纳税人应当就收到的全部价款申报缴纳增值税。
就是说,收了全年会员费,不能等每月开票时再按月报税——收到钱的那个月,就要把全部收款作为未开票收入申报。
(三) 不动产销售(一手房/二手房转让)
适用对象:销售不动产(住宅、商铺、写字楼等)
税收规则:不动产转让完成;完成权属登记且实际交付不动产的,按照孰先原则确定不动产转让完成的时间。
就是说,房子已经交钥匙了但房产证还没办下来?或者证办下来了但还没交房?只要两者任一完成,就得申报——发票开没开不重要。
(四) 金融机构贷款利息(90天分界线)
适用对象:银行、信用社、财务公司、信托公司、证券公司、保险公司、金融租赁公司等金融机构。
税收规则:金融机构发放贷款后,自结息日起90天内发生的应收未收利息按现行规定缴纳增值税,自结息日起90天后发生的应收未收利息暂不缴纳增值税,待实际收到利息时按规定缴纳增值税。
实务提示:
一般企业重点盯住情况一(长周期货物)和情况二(预付服务),这两类与大多数生产型、服务型企业直接相关。情况三(不动产)房企和二手房交易方需特别关注。情况四(金融利息)仅限金融机构,普通企业无需对号入座。
(一) 一般纳税人
一般纳税人如果取得未开票收入,在《增值税及附加税费申报表附列资料(一)》(本期销售情况明细)第5至6列“未开具发票”栏次进行填写申报即可。
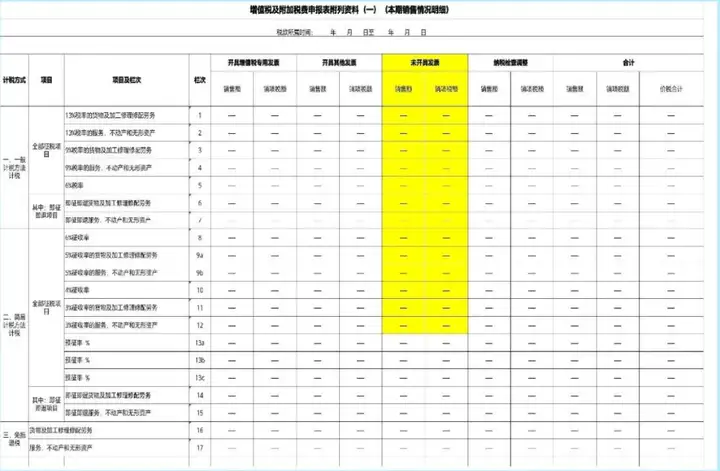
(二) 小规模纳税人
小规模纳税人申报未开票收入,则根据季度销售额是否达到起征点分别处理:
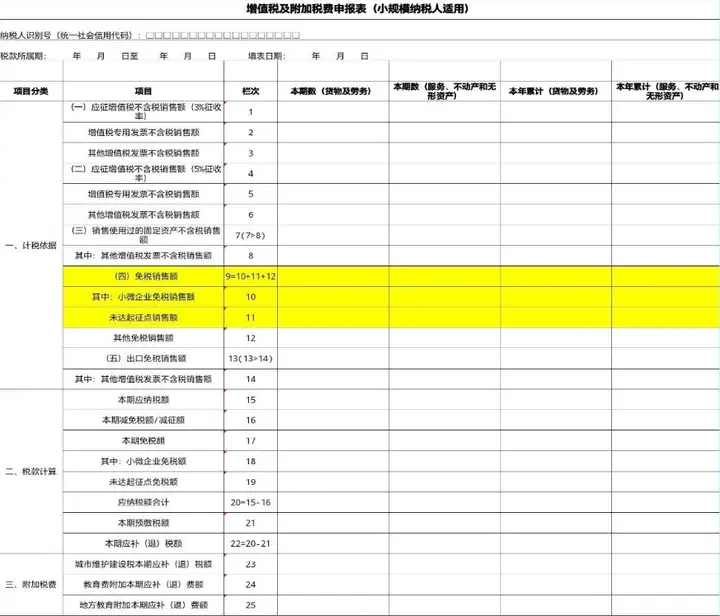
1、季度销售额未达起征点
月销售额未达10万元或按季申报,季度销售额未达30万元(不含本数),可以直接将销售额填写在《增值税及:附加税费申报表(小规模纳税人适用)》“小微企业免税销售额”或者“未达起征点销售额”栏次。区分如下:
①除个体工商户和自然人外的纳税人,填写本期未达起征点的免税销售额和免税额,免税额根据第10栏“小微企业免税销售额”和征收率(3%)计算。
②个体工商户和自然人,填写未达起征点的免税销售额和免税额,免税额根据第11栏“未达起征点销售额”和征收率(3%)计算。
2、季度销售额达到起征点
需要将不含税的未开票收入填入《增值税及附加税费申报表(小规模纳税人适用)》第1栏“应征增值税不含税销售额(3%征收率)”或第4栏“应征增值税不含税销售额(5%征收率)”的栏次中。
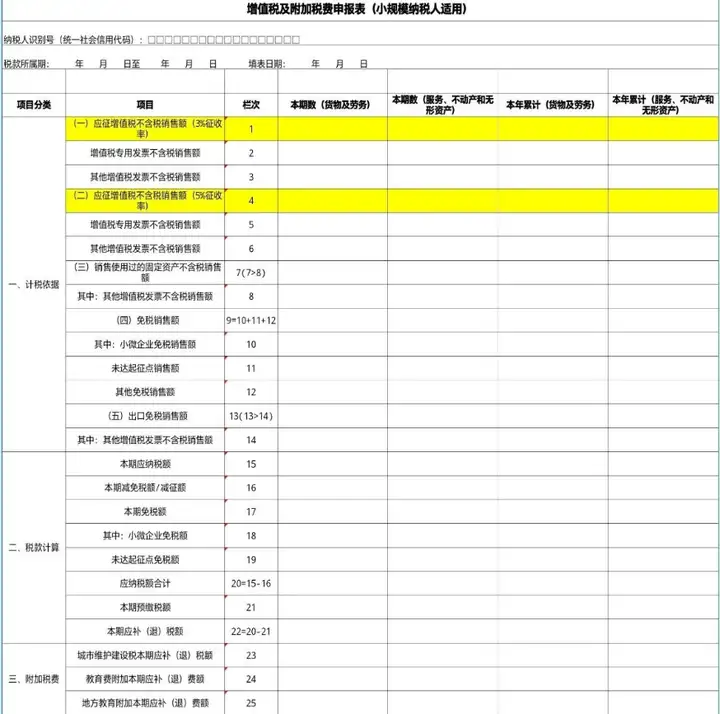
注:第1栏“应征增值税不含税销售额(3%征收率)”和第4栏“应征增值税不含税销售额(5%征收率)”填写的是未开票收入+已开票收入的合计收入。
第一,申报前先把未开票收入的台账理清楚。
哪几笔是正数、哪几笔是负数、分别对应哪个属期。台账不清,表就填不对。
第二,如果你不在试点地区,也别觉得跟你没关系。
试点跑通之后就是全国推广。提前把台账建起来,到时候不用手忙脚乱。
第三,填负数冲减之前,先跟主管税务机关确认。
擅自填报负数未开票收入可能触发税务预警,提前沟通、留好退货协议和退款记录备查。
| 下一篇:西安电商代账|电商账目处理的难点和风险点在哪里?今天一次性讲清楚 |


