


电商收入申报,正式从“报了”步入“报对”阶段。要想企业合规经营,这6步一定要做好!
口径:收入是"净额",但不扣佣金
这是最容易踩错的一脚。平台报送的收入信息是你通过平台取得的收入净额(含已开票和未开票部分),指的是商品成交金额,不扣除向平台支付的服务费、佣金、推广费。
谨记:佣金、服务费属于经营成本,取得合规凭证后在计算应纳税所得额时扣除,不能直接从收入里减掉再申报。
举例:店铺月成交 10 万元,平台扣佣金 5 千元。正确做法是申报收入 10 万元,5 千元佣金作为成本列支——而不是申报 9.5 万元。
范围:未开票收入、私户收款、多平台收入一个都不能漏
常见的"申报不足"就藏在三处:
主体与税种:先搞清"我以谁的身份申报"
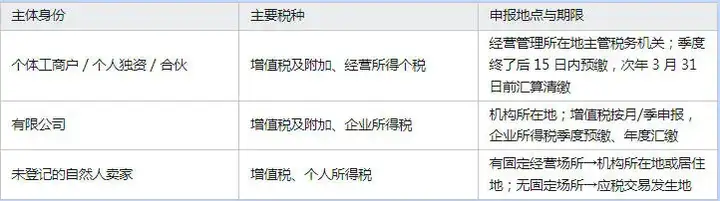
期限:别只记"报税日",要记"对账日"
建议在每季度结束后 5 日内做一次"平台数据 vs 申报数据"预对账,抢在平台数据落地、系统比对推送提醒之前把差异消化掉。
凭证与台账:留痕就是留退路
至少保留四类材料,且建议按季度归档:
收到差异提醒后怎么办
"申报不完全"不是一种模糊的疏忽,它在法律上会落到不同的定性上,后果差别很大。按照《税收征收管理法》,主要分四层:
第一层:申报不及时 → 2000 元起,最高 1 万元】
未按期办理纳税申报和报送资料,责令限期改正,可处 2000 元以下罚款;情节严重处 2000 元以上 1 万元以下罚款。(征管法第六十二条)
第二层:不申报、少缴税 → 补税 + 滞纳金 + 0.5–5 倍罚款
纳税人不进行纳税申报,不缴或少缴应纳税款的,追缴税款、滞纳金,并处不缴或少缴税款 50% 以上 5 倍以下罚款。(第六十四条第二款)
滞纳金按日加收万分之五,年化约 18.25%——这笔钱拖一年半就等于税款翻三成。
第三层:被认定为偷税 → 同上罚款,并可能追刑责
在账簿上不列、少列收入,或经通知申报而拒不申报、进行虚假申报,不缴少缴税款的,构成偷税:追缴税款、滞纳金,并处 50% 以上 5 倍以下罚款;构成犯罪的依法追究刑事责任。(第六十三条)
私户收款隐匿收入、两套账、把佣金从收入里直接冲减——这些做法在实务中很容易被推向"偷税"定性。
第四层:编造虚假计税依据 → 5 万元以下罚款
即使未造成少缴税款,编造虚假计税依据本身即可处 5 万元以下罚款。(第六十四条第一款)
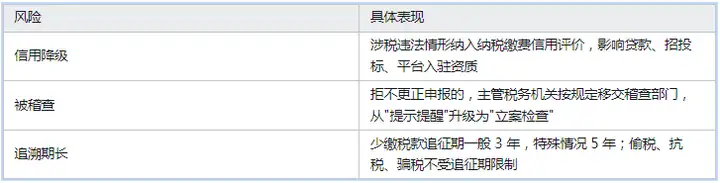
除了钱,还有三样东西会一起损失:
建一本"平台收入汇总表":
每个平台一行,列明成交额、佣金、退款、实收、结算周期,每月更新,季度汇总。这张表就是你申报的底稿,也是应对核查的第一份证据。
公私账户彻底分开:
经营收款全部走对公或备案的经营账户,个人微信、支付宝不再混收货款。这是成本最低、效果最好的风险隔离。
申报前先做一次"三单对齐":
平台订单、银行流水、申报表,三者金额能对上再提交。
规模临界点要提前规划:
连续 12 个月收入累计超过 500 万元的,会被提示办理市场主体登记并可能转一般纳税人,别等系统提醒才动。
| 上一篇:西安进出口退税公司推荐:新注册外贸企业,退税外包要看这几点 |
| 下一篇:西安会计代账|普通代账VS合规账VS财务外包,企业该怎么选? |


