


个税又变了,11月1日起执行!一起来看看最新的个税税率表吧:
抖音发布了《非对公合作主播计税时点变更通知》,称依据要求,自10月1日起,非对公合作主播个人所得税的纳税业务发生时点将调整到到达主播账户且主播可自主提现时点。
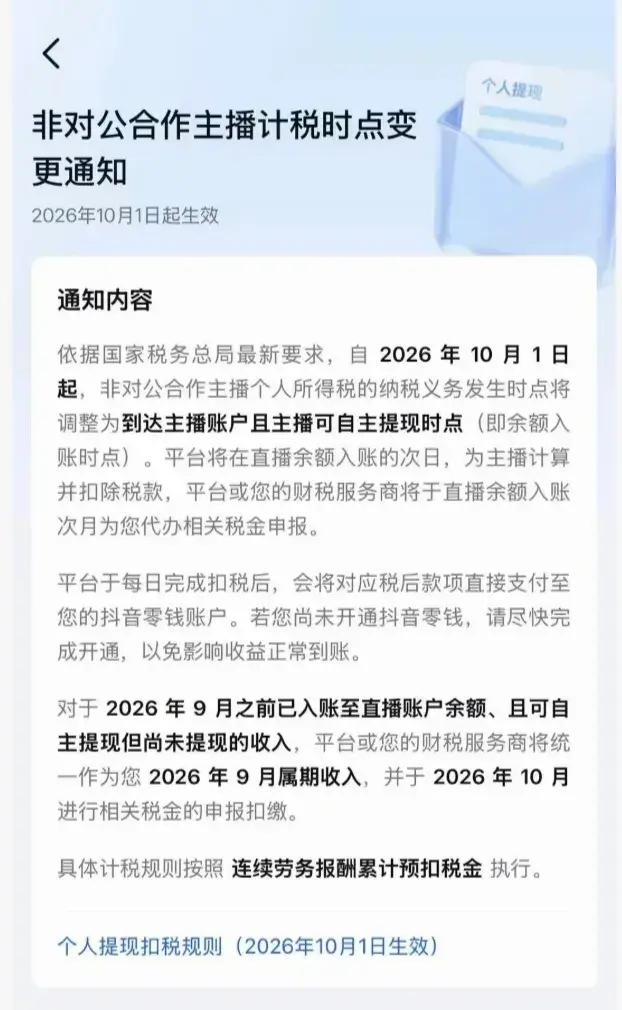
本次调整有什么核心变化:
• 旧规则:主播把收益留在直播账户里,只有在点击“提现”按钮时,平台才计算并扣除个人所得税。
• 新规则:直播收益进入可提现余额的那一刻,纳税义务就产生。平台会在余额入账的次日自动计算并扣除个人所得税,扣完税后的资金直接发放到主播的抖音零钱或贝壳账户。
!!核心变化:纳税义务发生时间大幅提前,从“提现时”前移至“到账可提现时”,也就是说主播不提现也要交税!
!!扩展提醒:
2025年9月,抖音平台发布了一则重磅通知:自2025年10月1日起,所有个人主播的直播收入、视频收入,将按照“劳务报酬”项目进行累计预扣个税,适用3%–45%的超额累进税率。
该通知是响应国家税务总局在2025年6月发布的《关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》。
新政策不仅影响抖音平台,所有互联网平台的内容创作者、自由职业者和服务提供者都会受影响。
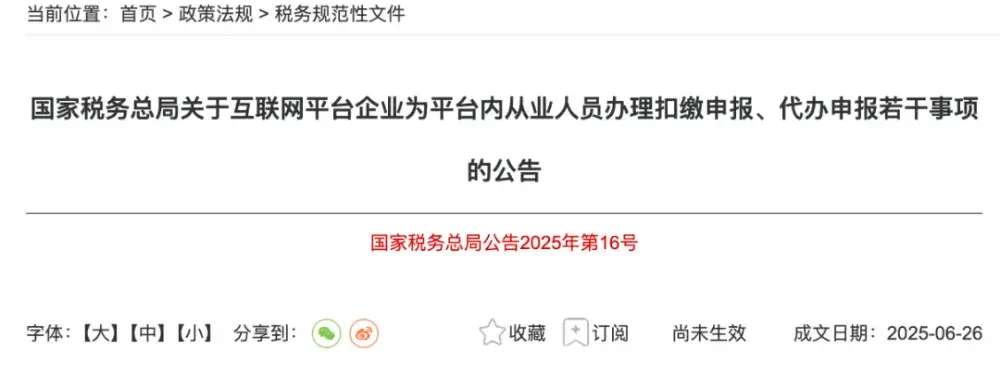
公告明确:从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(2018年第61号)规定的累计预扣法计算并预扣预缴税款。
具体计算公式如下:
本期应预扣预缴税额=(累计收入-累计费用-累计免税收入-累计减除费用-累计依法确定的其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额
其中:累计费用,按累计收入乘以20%计算;累计减除费用,按照5000元/月乘以纳税人当年截至本月在本互联网平台企业连续取得劳务报酬的月份数计算。
国家为了支持个体户的发展,给出了个体户个人所得税减半征收的政策:
享受主体
享受主体是个体户。
无论你是开小餐馆、做网店、开理发店,还是从事其他个体经营,只要是个体工商户,就符合这个条件。
优惠内容
在2027年12月31日之前,个体户年应纳税所得额不超过200万元的部分,减半征收个人所得税。
!!!注意,这个政策可以和其他现有的个人所得税优惠政策叠加享受。
也就是说,如果你还符合其他减免税条件,比如残疾人税收优惠、退役军人创业优惠等,可以在享受其他政策的基础上,再享受这个减半优惠。
享受条件:
无论你是查账征收还是核定征收,都可以享受。
计算公式
减免税额的计算公式为:
减免税额 =(经营所得应纳税所得额不超过200万元部分的应纳税额 - 其他政策减免税额 × 经营所得应纳税所得额不超过200万元部分 ÷ 经营所得应纳税所得额)×50% 。
【例】纳税人李某经营个体工商户C,年应纳税所得额为80000元(适用税率10%,速算扣除数1500),同时可以享受残疾人政策减免税额2000元。
那么李某该项政策的减免税额=[(80000×10%-1500)-2000]×50%=2250元。
搞清楚哪些钱可以少交甚至不交之后,接下来就是核心问题:剩下的钱,按什么比例交?
2026年个税标准沿用2020年标准,起征点为每月5000元。个税税率并非“一刀切”,而是根据所得类型不同,适用三种完全不同的税率体系。
以下按“综合所得—经营所得—分类所得”的逻辑逐层展开。
综合所得——3%至45%七级累进税率
综合所得包括工资薪金、劳务报酬、稿酬、特许权使用费四类。这四类收入按年合并计税,适用3%至45%的七级超额累进税率。、
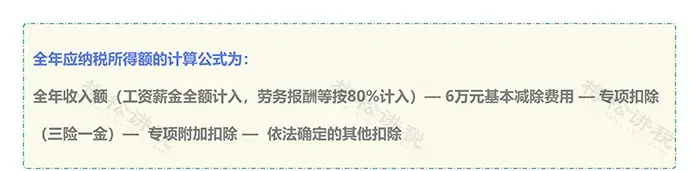
2026年综合所得税率表(年度汇算适用):
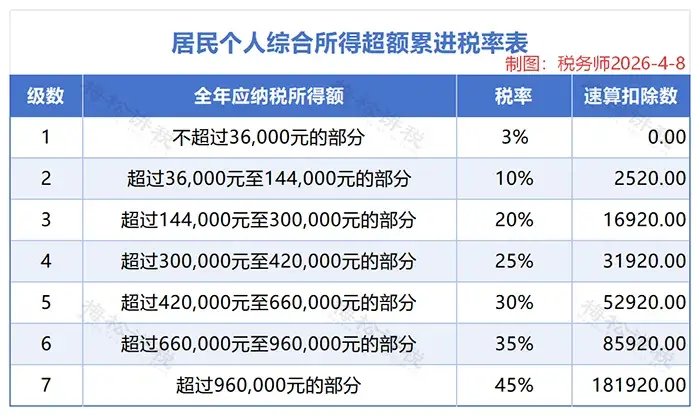
平时预缴环节的税率怎么算?
综合所得在年度汇算之前,平时需要先预扣预缴。不同类型收入的预扣率规则不同:
(一)工资薪金——累计预扣法
平时发工资时,单位按累计预扣法计算每月预扣税额:自年初起累计计算应纳税所得额,对照年度七级超额累进税率表(3%—45%,见上表)逐月滚动计算,每月应预扣额等于累计应预扣总额减去以前月份已预扣额。
全年累计下来,即为全年预缴总额,次年3月至6月汇算清缴时多退少补。
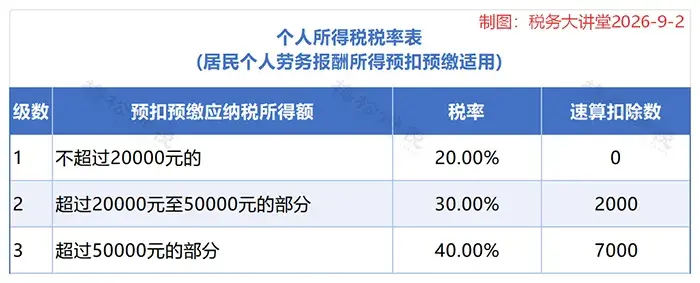
(二)劳务报酬——三级预扣率
劳务报酬在平时预扣时,适用20%、30%、40%三级预扣率,按次或按月预扣:
(三)稿酬、特许权使用费——20%比例预扣
• 稿酬所得:按每次收入减除费用后的70%计算收入额,按20%预扣率计算税额。
• 特许权使用费所得:按每次收入减除费用后的金额,按20%预扣率计算税额。
经营所得—5%至35%五级累进税率
经营所得适用于个体工商户从事生产经营活动取得的所得、个人独资企业投资人、合伙企业的个人合伙人等。按年计算,适用5%至35%的五级超额累进税率。
应纳税所得额=全年收入总额—成本、费用、损失等。
个体工商户业主可扣除每年6万元减除费用、专项附加扣除等,但不得和综合所得重复扣除。
2026年经营所得税率表:
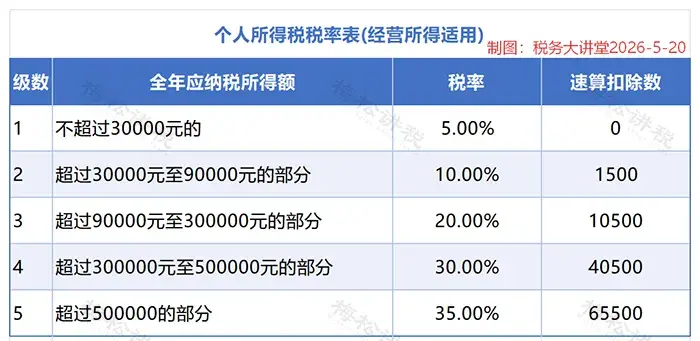
特别提醒:结合本文第二部分提到的个体工商户减半征收优惠——年应纳税所得额不超过200万元的部分,在上述税率计算的基础上再减半征收。两者叠加,实际税负大幅降低。
分类所得——20%比例税率
以下四类所得不参与综合所得年度汇算,而是按次或按期单独计税,适用20%的固定比例税率:
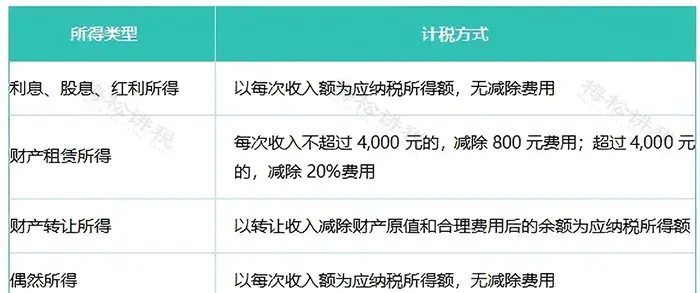
2026年个税税率体系可以概括为三句话:
综合所得:四项收入合并算,3%—45%七级累进,平时预缴、年终汇算,多退少补;
经营所得:个体户老板单独算,5%—35%五级累进,200万以内再减半;
分类所得:股息红利、财产租赁等,20%固定比例,按次计税不汇算。
| 上一篇:如何在西安挑选一家靠谱的财税公司,有什么推荐的吗? |
| 下一篇:西安进出口退税公司推荐:新注册外贸企业,退税外包要看这几点 |


