


2026年,税局再次重申发票备注栏最新填写标准!需要特别警惕的是:备注栏填错,不仅会让发票本身效力存疑,更可能直接导致企业“三笔钱”打水漂!请重点关注!
很多财务人以为“备注栏只是补充说明,填不填无所谓”——这种认识是错误的!备注栏并非可有可无,若未按规定填写,该发票即属于不合规发票,无法作为合法扣税凭证,后果直接体现在以下三个方面:
一、增值税进项税额不得抵扣
《中华人民共和国增值税法》第十六条规定:“纳税人应当凭法律、行政法规或者国务院规定的增值税扣税凭证从销项税额中抵扣进项税额。”
《中华人民共和国增值税法实施条例》第十一条进一步明确,增值税扣税凭证应当符合国务院税务主管部门的有关规定。
这意味着,企业取得的增值税扣税凭证(包括发票)若不符合规定(如备注栏填写不规范),即不属于合法的扣税凭证,其进项税额不得从销项税额中抵扣。
二、企业所得税不得税前扣除
《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)第十二条:
企业取得私自印制、伪造、变造、作废、开票方非法取得、虚开、填写不规范等不符合规定的发票,以及取得不符合国家法律、法规等相关规定的其他外部凭证,不得作为税前扣除凭证。
实践中,备注栏未按规定填写必要信息属于典型的不合规情形。此类票据虽业务真实,但形式不合规,不得直接作为税前扣除凭证。
三、土地增值税
对于房地产企业,取得建筑服务发票时,如果备注栏未注明项目名称和地点,则该笔成本不得计入土地增值税扣除项目。
注意:备注栏信息是税务局判断业务真实性的重要依据。若发票填写不规范容易引起税务稽查,甚至可能会被认定为虚开发票。
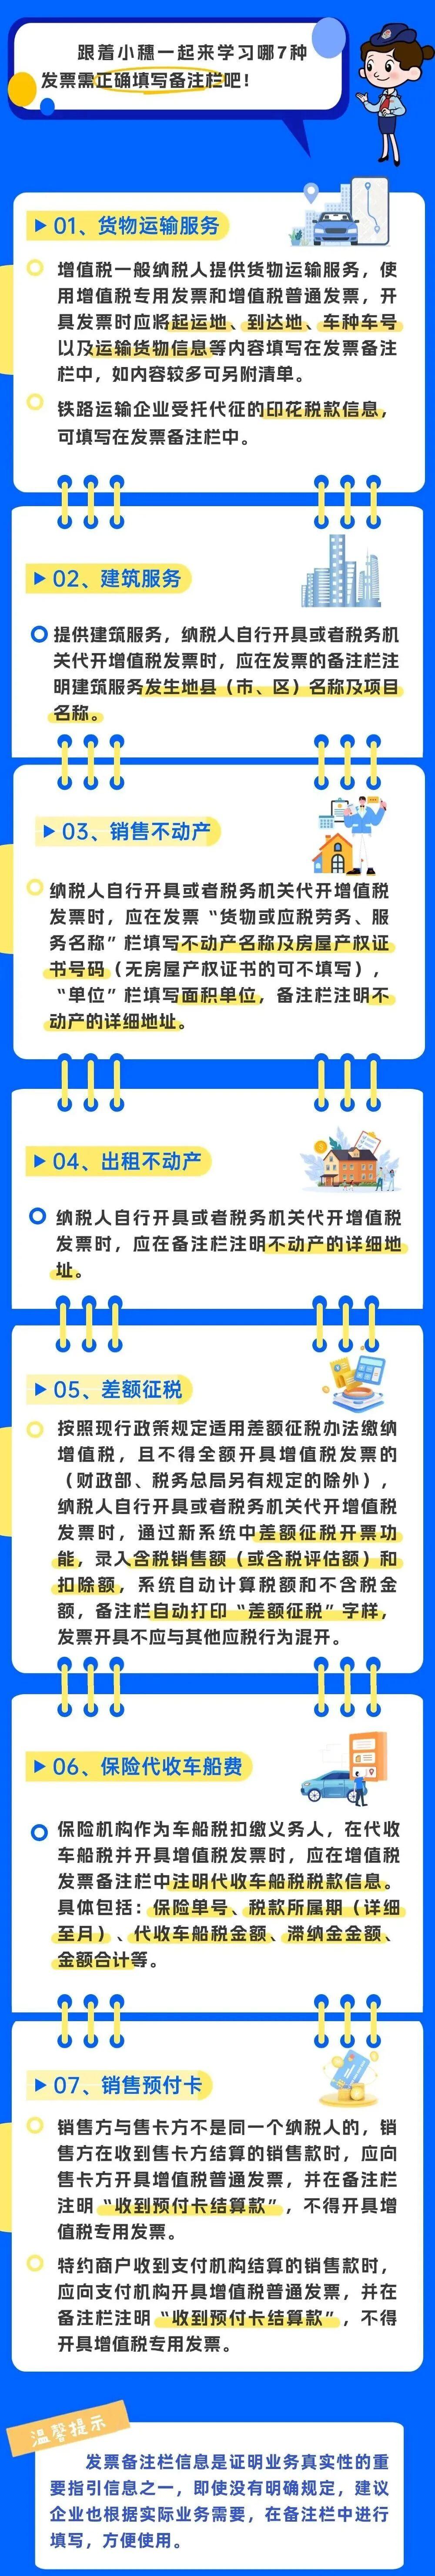
开具以下7类发票必须正确填写发票备注栏,一起来学习:
随着数电票全面推广,备注栏的填写规则有了更细化的技术限制,请务必注意:
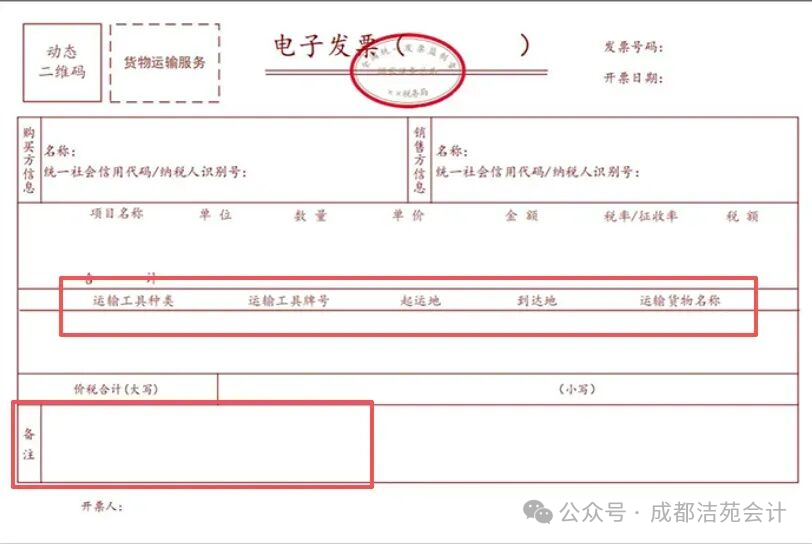
• 项目名称:限100字符;
• 备注栏:限制200字符(若是对备注文本长度等有特殊需求的,应通过自定义附加要素录入);
• 备注区域整体字符(包括特定要素的内容,基础信息备注,附加要素信息):不能超过630个,否则会以“…”显示;
• 字符计算规则:中文算三个字符,数字和英文算一个字符。
• 显示限制:备注区最多放6行,内容较多建议使用自定义附加要素录入。
实操建议:
若备注信息较多,请优先采用“自定义附加要素”录入(如合同号、订单号等补充说明),避免因备注栏被截断而影响发票合规性。
| 下一篇:2026西安最新电商财税机构测评,什么样的代办财税团队才叫懂电商? |


