


公司用于招待和送礼的酒水,如何入账?是直接计入“业务招待费”吗?今天一次性讲清楚:
酒水入账,第一件事不是翻科目,而是判断使用场景。不同企业类型(一般企业vs商贸企业)和不同用途(招待vs送礼),处理截然不同。
一般企业-酒水即买即用;商贸企业,从库存商品中取用酒水
核心提醒:若公司外购的酒水用于送礼,是计入“业务招待费”还是“广宣费”呢?还是要看具体的业务情景:
• 用于维护老客户关系→计入业务招待费(所得税前双限扣除);
• 用于市场推广、拓展新客户→计入广宣费(所得税前单限额扣除)。
注意!两者扣除限额不同,不得混淆。
公司购买酒水用于招待和送礼,酒水使用场景不同,三大税种的处理规则差异显著。
一、增值税:招待“不得抵扣”,送礼“视同应税交易”
• 视同应税交易:根据增值税法第五条,单位和个体工商户无偿转让货物,属于视同应税交易,应当依照本法规定缴纳增值税;
• 进项税额不得抵扣:根据增值税法第二十二条第(四)项,购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额,不得从销项税额中抵扣。《增值税法实施条例》进一步明确:纳税人的交际应酬消费属于增值税法所称个人消费。
按照视同应税交易处理的情况下,需要按照以下顺序确定销售额:
实操要点:视同应税交易需按市场价格确定销售额。若市场价高于购入价,销项税额将大于进项税额,产生实际增值税税负。只有在市场价格恰好等于购入价格时,才“税负为零”。
二、企业所得税:视同销售+扣除限额,汇缴必填两张表
外购货物用于交际应酬、市场推广、无偿赠送的,均需视同销售确认收入;会计上不确认收入,仅计入成本费用中,由此产生税会差异,需在所得税汇缴时纳税调整。
1.视同销售收入按公允价值确认
企业发生视同销售行为,应按照资产的公允价值确定销售额。
2.税前扣除规则
会计上,计入业务招待费/广宣费的金额,按对应费用的税前扣除限额扣除;若赠送对象与企业业务无关,相关费用不得税前扣除。
业务招待费:发生额60%且不超过当年销售/营业收入5‰;
广告宣传费:一般企业不超过当年销售/营业收入15%,特殊行业按规定比例。
关于视同销售基数的影响:
视同销售收入100000元全额计入广告费和业务宣传费、业务招待费的计算基数,可能有利于提高扣除限额。
但需注意,视同销售行为本身已产生应纳税所得额调增(案例中调增4万元)。最终是“有利”还是“不利”,取决于企业是否存在亏损、费用限额是否已充足等因素,需结合企业实际情况综合判断,不能一概而论。
三、个人所得税:招待不扣,送礼分情况
酒水用于招待时,因礼品无法量化到具体个人,无需代扣代缴个人所得税;用于送礼时,需根据赠送场景判断是否缴纳个税,由企业代扣代缴。
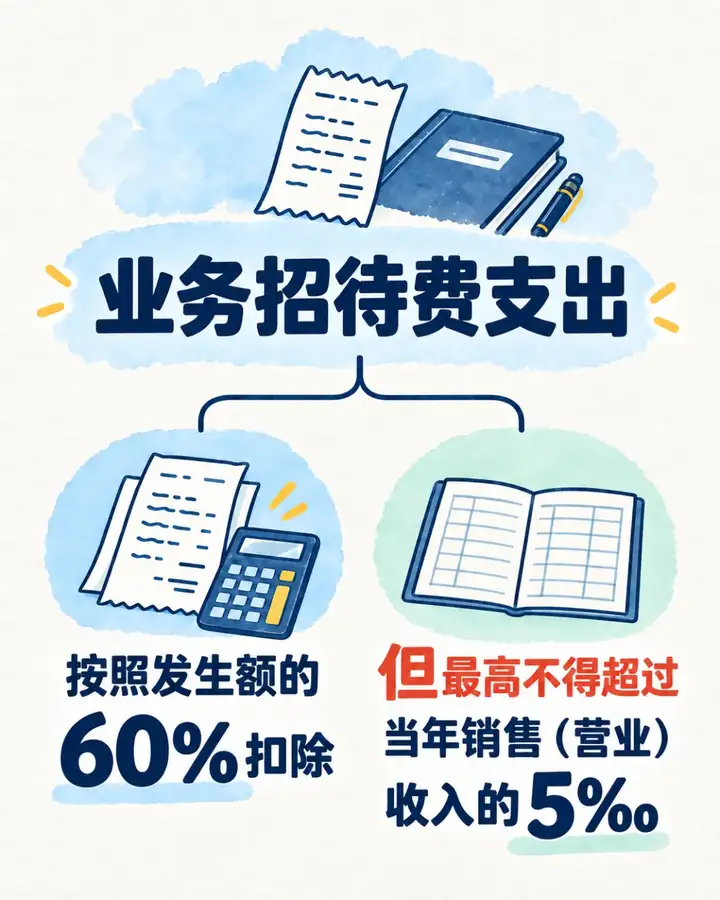
误区一:业务招待费按照发生额的60%可以全部扣除。
正解:根据《中华人民共和国企业所得税法实施条例》第四十三条规定:企业发生的与生产经营活动有关的业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
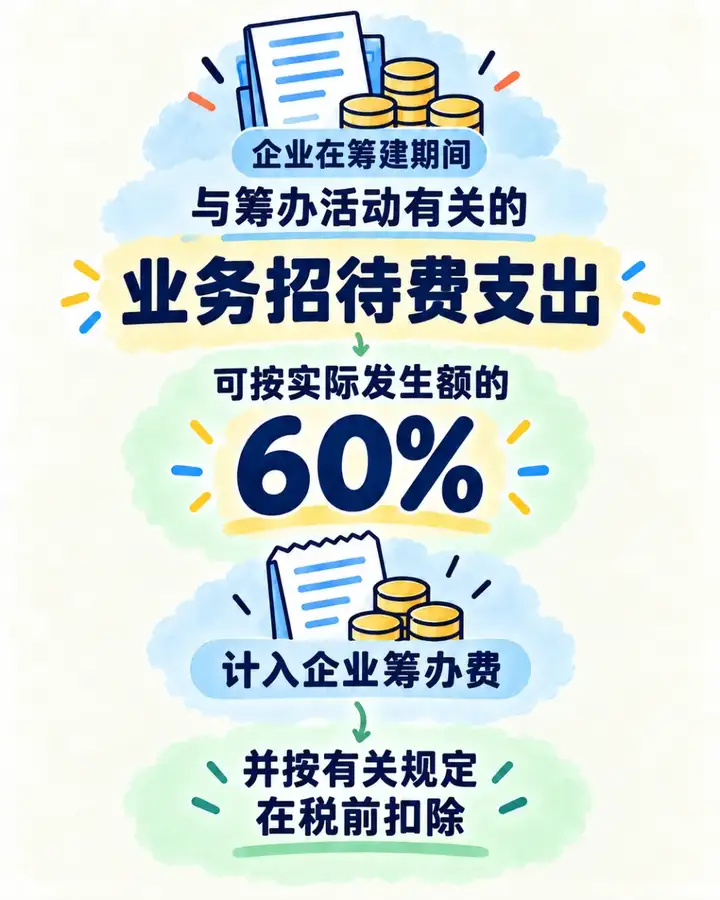
误区二:筹建期间由于销售收入为零,这种情况下的业务招待费支出不可以税前扣除。
正解:根据《国家税务总局关于企业所得税应纳税所得额若干税务处理问题的公告》(国家税务总局公告2012年第15号)第五条规定:企业在筹建期间,发生的与筹办活动有关的业务招待费支出,可按实际发生额60%计入企业筹办费,并按有关规定在税前扣除。
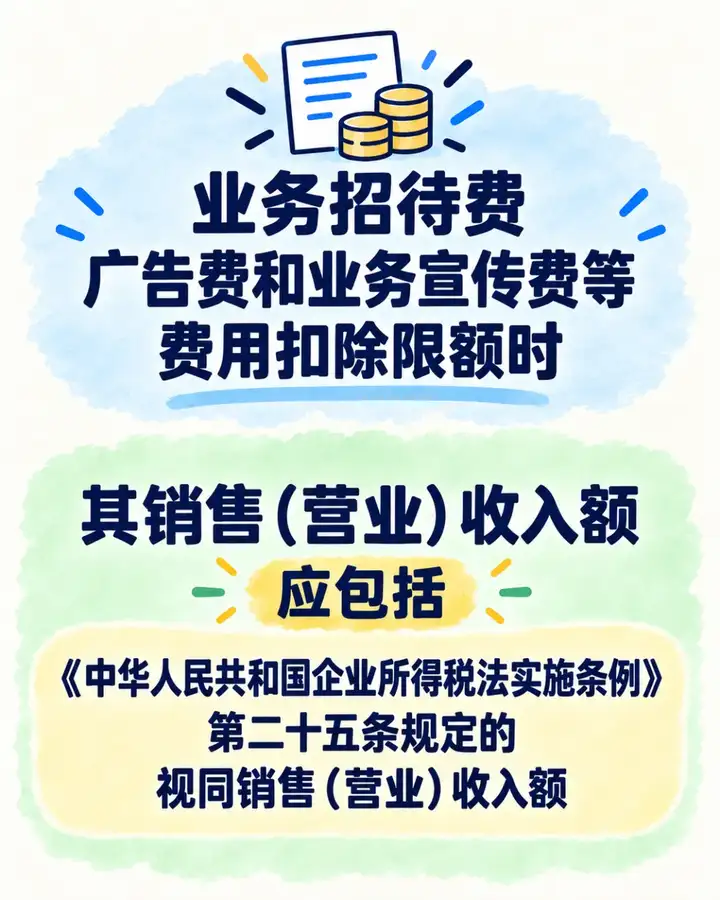
误区三:企业在计算业务招待费扣除限额时,其销售收入额中不包含视同销售收入额。
正解:根据《国家税务总局关于企业所得税执行中若干税务处理问题的通知》(国税函〔2009〕202号)第一条规定:业务招待费、广告费和业务宣传费等费用扣除限额时其销售(营业)收入额应包括《中华人民共和国企业所得税法实施条例》第二十五条规定的视同销售(营业)收入额。
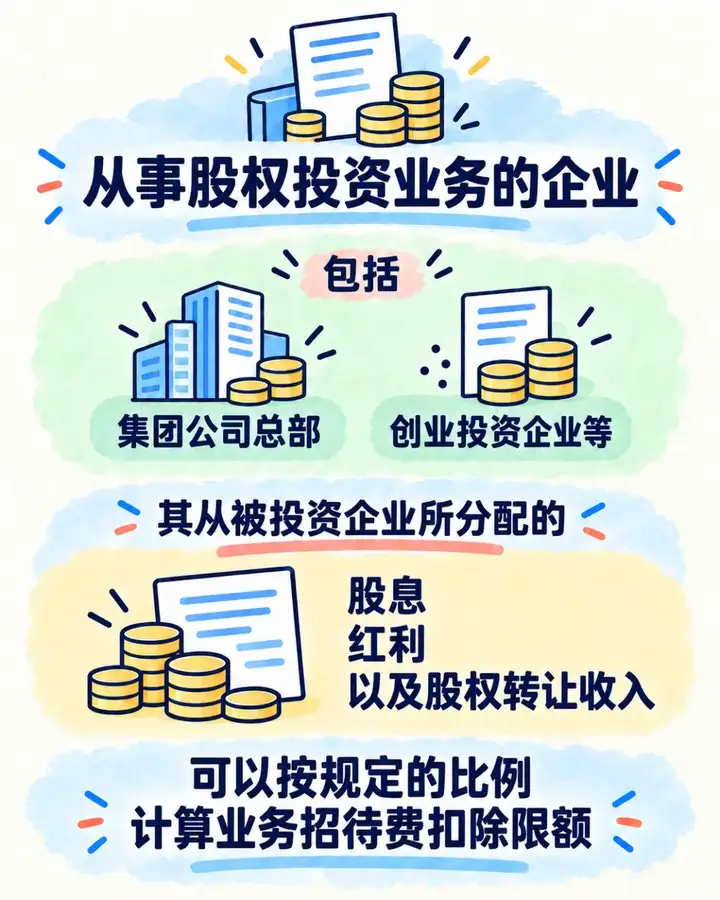
误区四:股权投资企业取得的股息、红利不可以计入业务招待费税前扣除计算基数
正解:根据《国家税务总局关于贯彻落实企业所得税法若干税收问题的通知》(国税函〔2010〕79号)第八条规定:对从事股权投资业务的企业(包括集团公司总部、创业投资企业等)其从被投资企业所分配的股息、红利以及股权转让收入,可以按规定的比例计算业务招待费扣除限额。
| 上一篇:西安代账公司怎么选?有没有靠谱的机构可以推荐 |
| 下一篇:西安做跨境电商的老板注意了,千万别把平台回款直接当收入报税 |


